Je mehr Solarstrom installiert ist, desto stärker hängt der Wert einer Kilowattstunde davon ab, wann sie fließt. Am 27. September hat Deutschland die gesamte Solarstromerzeugung des Jahres 2025 übertroffen. Dieser Rekord ist das bisher stärkste Argument dafür, warum Lastverschiebung jetzt zählt. Für einen Energieversorger sind die immer häufigeren und größeren Preisausschläge entweder ein Kostenblock, den man trägt, oder eine Erlösquelle, die man betreibt. Mit preisgeführter Optimierung der Heimspeicher, Wärmepumpen und E-Autos, die bereits in den Haushalten der Kunden stehen, können Versorger sich für Letzteres entscheiden.
So sieht das in Zahlen aus, aus unserer Marktstudie Deutschland zur Speicheroptimierung mit 50 realen PV-Speicher-Haushalten über zwölf gemessene Monate (Juli 2025 bis Juni 2026):
- Bis zu ~136–140 € pro Gerät und Jahr allein durch preisgeführte Speicheroptimierung in den Direktvermarktungsmodellen, verglichen mit demselben Haushalt mit preisblindem Eigenverbrauchsspeicher. Rund 70 % davon realisieren wir tatsächlich in unserer Flotte.
- ~78 € pro Jahr zusätzlich, wenn der Speicher in teuren Stunden ins Netz entladen darf, der MiSpeL-Deckel ist bereits eingerechnet.
- ~25 € pro Jahr gespart bei neuen Anlagen mit fester Vergütung, allein dadurch, dass in Viertelstunden mit negativen Preisen nicht eingespeist wird. Diese werden nach dem Solarspitzengesetz nicht vergütet.
- Wenig davon geht zulasten Ihrer Marge. Den großen Einspeiseanteil zahlt der Großhandelsmarkt und, bei der Marktprämie, das EEG-Konto. Sie geben überwiegend Geld Dritter weiter und binden den Kunden an Ihren Tarif.
Ein ganzes Solarjahr, drei Monate früher
Bis zum 27. September 2026 haben deutsche Solaranlagen in diesem Jahr 90,2 TWh Nettostrom erzeugt, mehr als die 90,0 TWh im gesamten Jahr 2025. Der BSW-Solar hat das Datum auf Basis der Energy-Charts-Daten des Fraunhofer ISE zum diesjährigen „Solar Day“ erklärt (BSW-Solar; Clean Energy Wire).
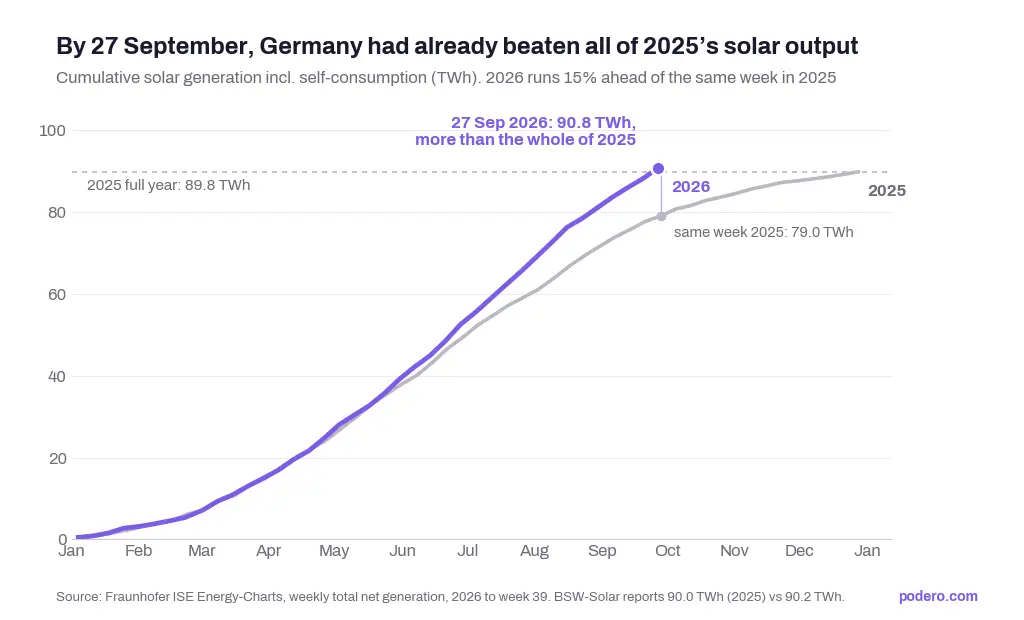
Zwei Dinge haben dazu geführt: ein ungewöhnlich sonniges Jahr und ein stetiger Zubau. Rund 130 GWp sind inzwischen installiert, das Ziel für 2030 liegt bei 215 GWp. Um es zu erreichen, braucht es in den nächsten vier Jahren rund 20 GW neue Solarleistung pro Jahr.
Clean Energy Wire verweist auf die Kehrseite des Rekords. Der Solarzubau bringt das Netz zusammen mit fehlenden Möglichkeiten für flexible Nachfrage an seine Grenzen. Stunden, in denen das Angebot die Nachfrage weit übersteigt und die Großhandelspreise negativ werden, werden häufiger, ebenso die Abregelung.
Die Politik bewegt sich in dieselbe Richtung. Der Entwurf zum EEG 2027 und das „Netzpaket“ wurden am 24. September in erster Lesung im Bundestag beraten. Der Entwurf würde die feste Einspeisevergütung für Neuanlagen abschaffen und damit jeden neuen PV-Haushalt vom ersten Tag an in die Direktvermarktung bringen.
Für mich ist das ein klares Signal: Der Rekord ist nicht die Geschichte. Die Form der Kurve ist es.
Was der Rekord mit den Preisen macht
Jedes neue Gigawatt Solarleistung speist in denselben Mittagsstunden ein. Das zeigt sich zuerst in der Preiskurve.
Das ist die Arbitrage in einem Bild. Die gebündelte Solareinspeisung drückt den Mittagspreis gegen null, während die Abendspitze im Frühjahr, Sommer und Herbst über 150 €/MWh bleibt. Im Winter gibt es kaum ein Preistal, deshalb ist der Wert der Optimierung so saisonal.
Im Winter erzielt Solarstrom ungefähr den Marktdurchschnitt. Ab dem Frühjahr speisen alle Anlagen in denselben Mittagsstunden ein und drücken den Preis, den sie erhalten. Diese Kannibalisierung ist strukturell und wächst mit jedem installierten Gigawatt. Ein Speicher, der die Einspeisung in den Abend verschiebt, verkauft zur oberen Linie, nicht zur unteren.
Die wichtigsten Marktkennzahlen für denselben Zeitraum (DE-LU, Juli 2025 bis Juni 2026, aus der Marktstudie):
- Durchschnittlicher Day-Ahead-Preis: 93 €/MWh (monatlich 77–110). Die Basis, auf der der Spread liegt.
- Durchschnittlicher Tagesspread: 147 €/MWh. Teuerste minus günstigste Stunde, jeden Tag.
- Negative Viertelstunden: 5,5 % (1.921 Intervalle). Stunden, in denen Energie zurückgehalten oder aus dem Netz geladen wird.
- Solarstromerzeugung in Deutschland, 1. Januar bis 27. September 2026: 90,2 TWh. Bereits mehr als im gesamten Jahr 2025 (90,0 TWh).
Was die Volatilität für einen deutschen Versorger bedeutet
Jede Solarspitze am Mittag schafft zwei Probleme und eine Chance. Die meisten Versorger sehen nur die Probleme.
Die Kostenseite. Ein preisblinder Heimspeicher lädt morgens vom Dach, ist mittags voll und drückt den Überschuss genau dann ins Netz, wenn die Preise am niedrigsten oder negativ sind. Bei einer Neuanlage mit fester Vergütung werden diese negativen Viertelstunden inzwischen nicht mehr vergütet. Ihr Bilanzkreis trägt das Ausgleichsenergierisiko tausender Kunden, die alle gleichzeitig dasselbe tun.
Die Kundenseite. In Deutschland sind rund 2,3 Millionen Heimspeicher installiert, doch Direktvermarktung unter 100 kW findet bisher kaum statt. Anbieter wie 1KOMMA5°, Enpal und Octopus Energy stoßen in diese Lücke. Wird der Entwurf zum EEG 2027 so verabschiedet, braucht jeder neue PV-Kunde einen Direktvermarkter. Wer die Einspeisung übernimmt, ist nur einen Schritt davon entfernt, auch den Liefervertrag zu übernehmen.
Die Chance. Derselbe Preis, der den Verbrauch am Abend teuer macht, macht die Einspeisung wertvoll. Ein Speicher, der im Mittagstal lädt und in die Abendspitze entlädt, verdient am Spread. Unsere Marktstudie zeigt, dass der Wert fast ausschließlich von der Volatilität im Großhandel abhängt, nicht von Förderparametern. Halbiert man die Solar-Kannibalisierung oder erhöht sie um 50 %, ändert sich das Ergebnis kaum.
Das ist der Wert für einen einzelnen Heimspeicher:
Der größte Teil des Werts entsteht durch das Verschieben von Energie entlang der täglichen Preiskurve. Darf der Speicher in teuren Stunden ins Netz entladen, kommt eine zweite, fast ebenso große Ebene hinzu.
Und die Ersparnis müssen größtenteils nicht Sie finanzieren:
Der Anteil auf der Bezugsseite, rund 53 €, ist klein und wird weitgehend durchgereicht: günstigere Beschaffung im Großhandel plus mengenabhängige Umlagen, die Handelsmarge bleibt praktisch unberührt. Der große Einspeiseanteil kommt vom Großhandelsmarkt und, bei der Marktprämie, vom EEG-Konto. Bei der festen Vergütung zahlt der Netzbetreiber die Einspeisung, nicht Sie.
Zwei praktische Punkte, die wir von Versorgern am häufigsten hören:
- Sie brauchen keinen dynamischen Endkundentarif. Mit einem Smart Meter kann der Kunde beim Festpreis bleiben, während Sie im Hintergrund dynamisch abrechnen und optimieren. Wir nennen das „Flex for Fixed“. Sie entscheiden, wie viel beim Kunden ankommt, als Flex-Bonus, Einspeiseanteil oder Marge.
- Das Smart Meter ist Hürde und Eintrittskarte zugleich. Ende 2025 hatten nur rund 4 % der deutschen Messstellen eines. Jedes Produkt muss den Rollout mit einplanen.
Das Erlöspotenzial für Ihr eigenes Portfolio können Sie mit dem Erlösrechner abschätzen.
Warum die Prognose den Unterschied macht
Einen Fahrplan gegen die Preise von gestern kann jeder zeichnen. Das Geld liegt in der Lieferung. Schauen Sie sich das Wertdiagramm oben noch einmal an: Die Lücke zwischen der Obergrenze und dem, was eine Flotte tatsächlich verdient, ist die Lücke zwischen perfekter Voraussicht und Realität. Die Prognose schließt sie.
Der Grund: Wenn ein Versorger die Flexibilität einer Flotte am Day-Ahead- oder Intraday-Markt verkauft, verpflichtet er sich zu einer Lieferung. Verbrauchen die Haushalte dann mehr als erwartet oder liefert die Sonne weniger, fehlt der Flotte Energie. Diese Lücke wird zum Ausgleichsenergiepreis abgerechnet, und in einem System mit viel Solarstrom kann dieser extrem werden.
Das haben wir in unserem eigenen Handel erlebt. An einem Augustabend in Österreich stiegen die Intraday-Preise sprunghaft, und unser Algorithmus verkaufte Speicherentladung in die Spitze, genau wie vorgesehen. Auf dem Papier brachte der Tag 5,60 € pro Gerät. Dann verbrauchten die Haushalte mehr Speicherenergie als prognostiziert, die Cloud eines Herstellers fiel teilweise aus, und der Ausgleichsenergiepreis erreichte in dieser Stunde fast 9.000 €/MWh. Die Flotte schloss den Tag trotzdem mit Gewinn ab, mit 1,41 € pro Gerät. Die Lehre war klar: Handelserlöse sind nur so gut wie die Prognose dahinter.
Was unsere Prognose anders macht
- Wir prognostizieren Geräte, die wir auch steuern. Ein Versorger, der ein Standardlastprofil prognostiziert, schätzt ein Verhalten, das er nicht sieht. Wir prognostizieren jede Wärmepumpe, jeden Speicher und jedes E-Auto einzeln und kennen den Fahrplan, den wir gleich senden. In unserer Forschung war der geplante Steuermodus mit Abstand der stärkste Prädiktor dafür, was eine Wärmepumpe als Nächstes tut, stärker als Wetter oder Wochentag. Prognose und Steuerung kommen aus demselben System, deshalb macht sich die Prognose teilweise selbst wahr.
- Jedes Gerät, jede Anlage, von unten nach oben. Wir erstellen separate Prognosen für PV-Erzeugung, Haushaltsverbrauch und E-Auto-Verhalten (Ansteckwahrscheinlichkeit und Ladezustand) pro Gerät und aggregieren sie zur Flottenposition, die Ihr Handelsdesk sieht.
- Aktuell, wo es zählt, stabil, wo nicht. Haushaltsprognosen werden alle 15 Minuten für die nächsten vier Stunden aus Live-Telemetrie aktualisiert und liegen vor jedem viertelstündlichen Optimierungslauf vor. Ein PV-Nowcast schreibt die nächsten drei Stunden alle 15 Minuten neu, wenn Wolken aufziehen. Der längere Horizont, zwei Tage und mehr, wird stündlich für die Day-Ahead-Gebote aktualisiert. E-Auto-Prognosen decken 48 Stunden Ansteckwahrscheinlichkeit und Ladezustand ab.
- Gemessen an Ihrer Ausgangslage, nicht an unserer. Unser Handels-Dashboard vergleicht die Ausgleichsenergie der gesteuerten Flotte mit der, die die nicht optimierte Flotte verursacht hätte. Senkt die Steuerung die Ausgleichsenergie, zeigt sich das als Erlös, nicht nur als vermiedene Kosten. Ihr Team kann Prognoseläufe und Genauigkeit pro Gerät und Stunde in der Console einsehen.
Genau dorthin bewegt sich auch der deutsche Markt. Wenn die feste Einspeisevergütung für Neuanlagen wegfällt, wird jede kWh, die ein PV-Haushalt einspeist, zu einem Marktpreis verkauft. Der Versorger, der diese kWh genau prognostizieren kann, behält den Spread. Wer das nicht kann, zahlt ihn als Ausgleichsenergie wieder aus.
Buchen Sie ein Gespräch mit Benjamin
Der nächste Rekord kommt früher, und das Mittagstal wird tiefer. Die Frage für Ihre Planung 2027 ist, ob diese Volatilität in Ihrer GuV als Ausgleichsenergiekosten oder als neue Erlösquelle auftaucht.
In 30 Minuten zeige ich Ihnen drei Dinge für Ihr eigenes Portfolio:
- Was preisgeführte Optimierung für Ihre PV-, Speicher-, Wärmepumpen- und E-Auto-Kunden wert ist, mit dem Erlösrechner.
- Wie Ihr Handelsdesk mit den Prognosen und Fahrplänen arbeiten würde, einschließlich der Frage, wie wir die Ausgleichsenergie gegenüber Ihrer heutigen Ausgangslage messen.
- Wie ein White-Label-Start aussieht, von der Geräteanbindung bis zur ersten gesteuerten Flotte.
Gespräch mit Benjamin buchen →
Benjamin Dobberke ist Team Lead Sales bei Podero und arbeitet mit Versorgern in der DACH-Region und Skandinavien an Flexibilität und Enterprise-Energiesoftware. Vor Podero hat er bei Leaders21 den SaaS-Vertrieb aufgebaut. Er hat einen Master in Entrepreneurship der Universität Göteborg.
Quellen
- Clean Energy Wire, German solar power generation reaches new yearly record in September, 28. September 2026
- BSW-Solar, Deutschlands Solarstromproduktion übertrifft schon im September das gesamte Vorjahr, 28. September 2026
- Fraunhofer ISE, Energy-Charts (zugrunde liegende Erzeugungsdaten)
- Podero, Marktstudie Deutschland: preisgeführte Speicheroptimierung, Juli 2025 bis Juni 2026
- Podero, Erlösrechner